Los bancos aceleran la venta de deudas morosas ante el salto de los impagos de las familias

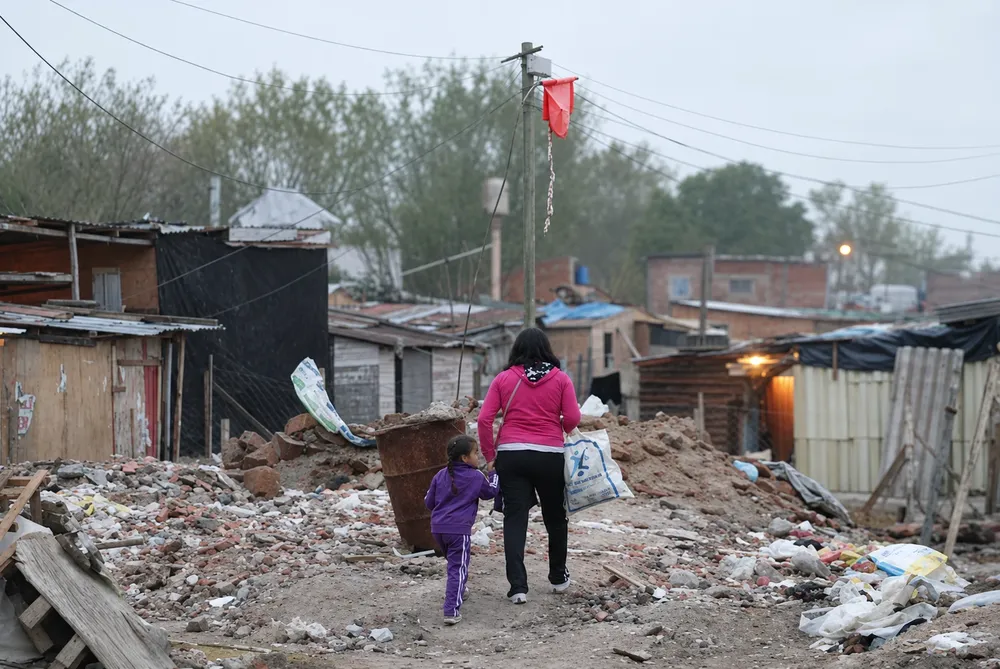
La mora de los hogares llegó al 12,8%, máximo en más de dos décadas. Con reglas flexibilizadas por el BCRA, las entidades pueden desprenderse con mayor facilidad de créditos deteriorados y convertir deuda difícil de cobrar en liquidez. Para el deudor, en cambio, la cuenta sigue existiendo.
Actualidad20/08/2026

NOTA DEUDAS Hay una segunda economía creciendo detrás del endeudamiento de las familias argentinas. Cuando una tarjeta deja de pagarse o las cuotas de un préstamo personal comienzan a acumularse, el banco ya no mira solamente cuánto le deben. Empieza a calcular cuánto vale realmente esa deuda y cuánto podría obtener si decide venderla.
El fenómeno ganó volumen porque la morosidad dejó de ser marginal. Según el Banco Central, en mayo de 2026 la irregularidad de los créditos a las familias llegó al 12,8%, después de una escalada que la llevó desde niveles inferiores al 4% un año atrás. La cartera irregular del conjunto del sector privado alcanzó el 7,7%.

Detrás del promedio están los créditos que sostienen buena parte del consumo cotidiano. Préstamos personales y tarjetas concentran una porción importante del deterioro. Y fuera de los bancos el cuadro es todavía más áspero: entre los proveedores no financieros, la irregularidad llegó al 26,9% en febrero y alcanzó el 34,1% en préstamos personales.

Para las entidades, una deuda atrasada consume administración, cobranza, previsiones y tiempo. Primero aparecen llamados, refinanciaciones y planes de regularización. Si el atraso se profundiza, puede intervenir un estudio de cobranzas. Pero existe otra alternativa: vender directamente el crédito. Allí aparece un mercado que crece a la sombra de la mora.


Cuando el deudor se convierte en un activo negociable

El mecanismo es bastante menos misterioso de lo que parece. Un banco reúne miles de préstamos, tarjetas u otras obligaciones y calcula qué porcentaje probablemente podrá recuperar. Una cartera con valor nominal de $100 millones puede venderse por bastante menos si contiene créditos con baja probabilidad de cobro. Para el banco hay una ventaja inmediata: transforma activos problemáticos en dinero y elimina de su estructura parte del costo de administrar créditos deteriorados.

La aceleración encuentra además un marco regulatorio más favorable. En septiembre de 2025, mediante la Comunicación A 8324, el Banco Central eliminó la autorización previa de la Superintendencia para ventas o cesiones realizadas por entidades financieras a personas no vinculadas. No inventó este mercado, pero le quitó una instancia de control previo y simplificó su operatoria.

Conviene, sin embargo, no exagerar el diagnóstico. Que los bancos vendan carteras morosas no prueba por sí solo una crisis de liquidez bancaria. De hecho, el BCRA informó para mayo niveles sistémicos de liquidez y solvencia elevados. Sí muestra algo diferente: con la mora disparada, desprenderse antes de activos deteriorados permite recuperar fondos, limpiar balances y reasignar capital sin esperar indefinidamente una cobranza incierta. Y hay una asimetría formidable.

Si una deuda de $1 millón termina vendiéndose por una fracción de ese monto, el deudor no adquiere automáticamente el derecho a pagar esa misma fracción. Lo que cambió de precio fue el activo entre empresas, no necesariamente la obligación contractual. Cambia el acreedor, pero la deuda permanece.

La paradoja explica bastante bien este momento económico. Para una familia, la mora es el resultado de un ingreso que ya no alcanza para pagar lo que alguna vez pudo financiar. Para el sistema, esa misma dificultad se convierte en una cartera que puede valuarse, empaquetarse y venderse.

Te puede interesar
8

El bolsillo pesa en el voto y complica a Milei en el Conurbano

Actualidad17/11/2026
Cristian Buttié, director de CB Consultora, estima que entre el 35% y el 40% de los votantes argentinos decide principalmente por la economía familiar. En el sur bonaerense, Milei tendrá que retener a quienes esperaban recuperar poder de compra, mientras el peronismo cuenta con intendentes y organización en los distritos.
 
Lo más visto
justicia4

Alte Brown realizó un encuentro con Centros de Estudiantes en el marco del programa “La Justicia va a la Escuela”

Región18/11/2026
El Municipio de Almirante Brown llevó adelante un encuentro con alrededor de 200 jóvenes integrantes de Centros de Estudiantes del distrito, en el marco de la iniciativa “La Justicia va a la Escuela”, una propuesta desarrollada junto con el Poder Judicial de Lomas de Zamora y la Defensoría General para promover el diálogo y el acercamiento entre los estudiantes y las instituciones judiciales.