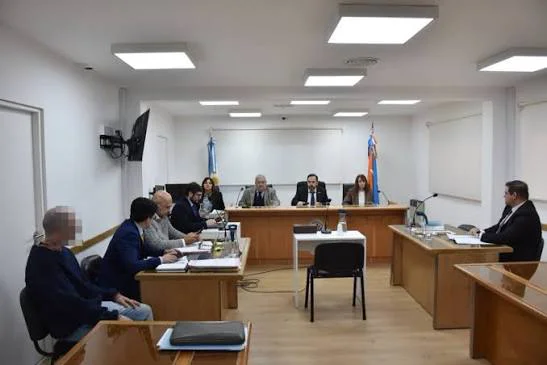
La audiencia está anunciada para este martes 10 ante el Tribunal Oral en lo Criminal 9. La representación de la familia denunciante anticipó que podría solicitar una detención, una medida que deberá evaluar el tribunal si el pedido se presenta.

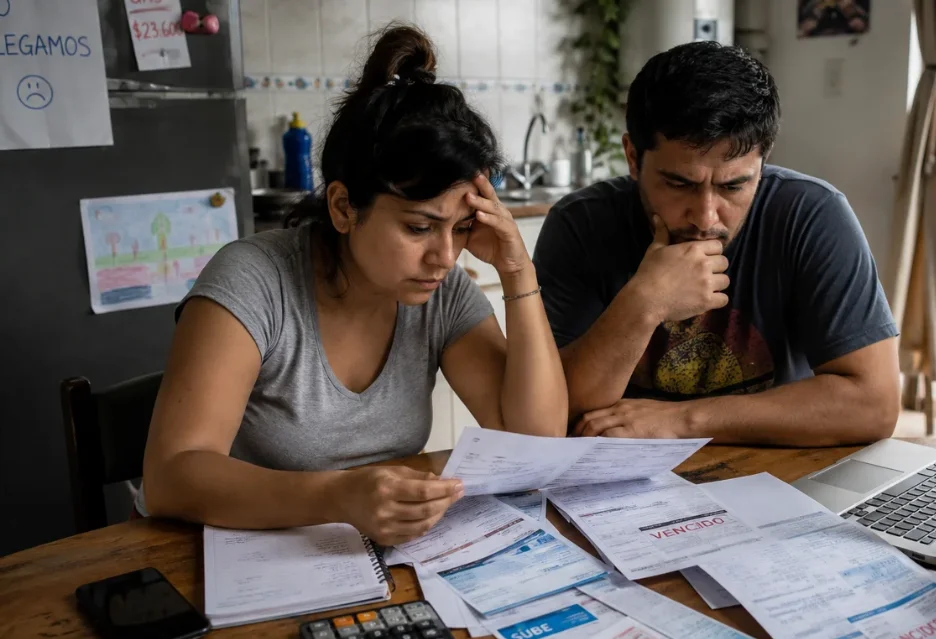 El crédito puede resolver un gasto urgente y dejar un problema para el mes siguiente. Cuando las cuotas se acumulan y los ingresos no alcanzan, financiar una compra empieza a comprometer el dinero necesario para las demás. Esa presión sobre la economía familiar atraviesa la discusión sobre el endeudamiento en el conurbano, en un escenario nacional de morosidad elevada.
El “Mapa de la Deuda”, elaborado por el Centro de Estudios de la Ciudad con información de la Central de Deudores del Banco Central, situó la irregularidad de las personas físicas en el 19,9% durante agosto. El relevamiento incorpora obligaciones bancarias y también financiamiento de proveedores no financieros, como fintech y otras entidades crediticias.
El indicador muestra dificultades de pago dentro del universo estudiado. No significa que uno de cada cinco habitantes esté en mora ni permite trasladar ese porcentaje directamente a los vecinos del Gran Buenos Aires.
La información difundida advierte sobre diferencias territoriales, pero no aporta un desglose por municipio del conurbano. Esa ausencia impide establecer qué proporción corresponde a distritos como La Matanza, Quilmes, Lomas de Zamora o Moreno, y cuánto varía entre ellos.
El crédito más accesible puede salir más caro
Uno de los datos más preocupantes aparece en las billeteras virtuales: el informe ubica su morosidad nacional en el 26,4%. Es un segmento que requiere atención por el costo del financiamiento y por las diferencias entre las condiciones ofrecidas a cada usuario.
La facilidad para obtener un préstamo desde el celular no garantiza que resulte sostenible. Para quien necesita resolver una urgencia, el monto de la cuota puede ocupar toda la atención, mientras el costo total queda en segundo plano. El problema se agrava si, al vencimiento, hace falta pedir otro crédito para cubrir la obligación anterior.
El relevamiento menciona costos financieros totales muy elevados en determinadas ofertas no bancarias. Esas referencias no deben leerse como una tarifa uniforme: las condiciones cambian según la entidad, el plazo y el perfil del solicitante. Tampoco corresponde confundir el costo financiero total, que incorpora distintos cargos, con la tasa de interés.
La cuestión social está en las posibilidades reales de elegir. Comparar ofertas y comprender un contrato es necesario, pero no resuelve la falta de ingresos de una familia que necesita dinero de inmediato.
Dos indicadores que miden cosas distintas
La irregularidad de la cartera familiar bancaria se ubicó en el 12,1% en agosto, por debajo del 12,9% de julio. Dentro de ese universo, los préstamos personales registraron una mora del 17% y las tarjetas de crédito, del 12,2%.
Esos valores no contradicen el 19,9% del Mapa de la Deuda. Corresponden a universos diferentes: el relevamiento más amplio incorpora financiamiento no bancario, donde las dificultades de pago son mayores.
La baja mensual del indicador bancario tampoco alcanza, por sí sola, para hablar de una recuperación de los hogares. Para evaluar esa evolución hace falta observar varios meses y conocer qué ocurrió con el volumen de crédito, los ingresos y las obligaciones pendientes.
Una desigualdad que exige mirar cada territorio
El informe ofrece una comparación dentro de la Ciudad de Buenos Aires que permite observar la distancia entre zonas: registra una irregularidad del 8,73% en Recoleta y del 22,01% en La Boca. Entre los menores de 25 años, el promedio porteño alcanza el 32,02%.
Son datos de la Capital Federal. Sirven para mostrar que un promedio puede ocultar diferencias profundas, pero no describen automáticamente la situación de los jóvenes o las familias del conurbano.
Para conocer esa realidad hacen falta cifras municipales, separadas por edad, tipo de acreedor y características de la deuda. También importa distinguir cuánto se debe de cuántas personas tienen dificultades para pagar.
El endeudamiento familiar merece una discusión que vaya más allá de responsabilizar al deudor. Hay decisiones de consumo, pero también condiciones de contratación, costos del crédito y capacidad de pago. Cuando financiarse se vuelve una necesidad recurrente, la pregunta es qué ingresos quedan disponibles después de cumplir con las cuotas.
El dato nacional señala un problema extendido. En el conurbano, medirlo con precisión permitiría discutir respuestas sobre una base concreta y conocer hasta qué punto las deudas están comprometiendo el presupuesto de los hogares.